think-tank
Trois firmes occidentales décident de ce que l'Afrique paie pour emprunter
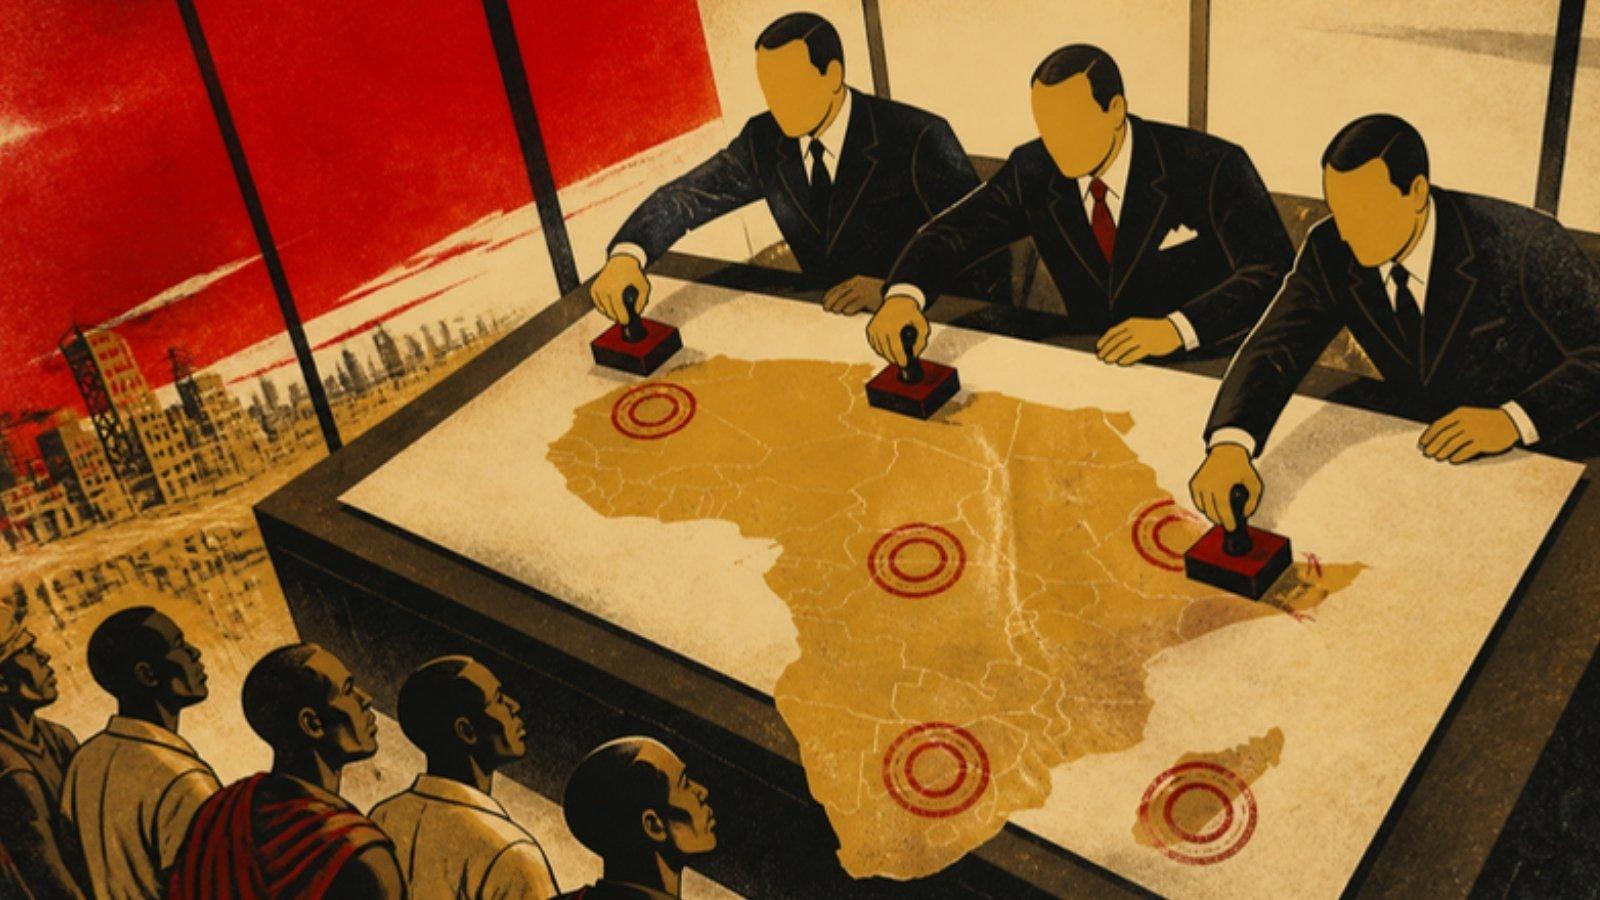
Chaque gouvernement africain qui veut construire une route, alimenter un hôpital ou payer ses enseignants doit emprunter. Et à chaque emprunt, il est jugé par trois entreprises privées, dont aucune n'a son siège sur ce continent et aucune n'a de comptes à rendre à un électeur africain. Leurs verdicts déterminent le montant des intérêts que nos gouvernements paient. Leurs notations peuvent faire chuter les obligations d'un pays en une nuit, et une seule dégradation peut transformer une dette gérable en crise.
Demandez-vous qui a payé ce jugement. Demandez qui paie quand le verdict tombe à tort.
La réponse : les gens ordinaires. La Zambie a fait défaut en 2020. Le Ghana a fait défaut en 2022 et a passé les années suivantes dans des négociations douloureuses de restructuration. L'Éthiopie a manqué ses paiements au titre de ses eurobonds extérieurs en décembre 2023. Chacune de ces crises avait ses propres causes, certaines locales, d'autres héritées, et personne ne devrait prétendre que les gouvernements de Lusaka, d'Accra ou d'Addis-Abeba étaient irréprochables. Mais chaque crise a aussi révélé un système dans lequel le coût de la confiance est fixé par des gens qui n'ont jamais eu à expliquer un budget à une marchande de Kumasi ou à une infirmière de Lusaka. La tarification du risque africain a trop souvent été rédigée dans des langues étrangères, par des analystes étrangers, avec des hypothèses étrangères sur qui nous sommes.
Les chiffres racontent l'histoire sans détour. Moody's, S&P Global Ratings et Fitch dominent le marché mondial de la notation, contrôlant la très grande majorité des notations souveraines dans le monde. Les gouvernements africains sont notés à travers la même grille, souvent avec les mêmes instruments grossiers, qu'il s'agisse d'un pays qui organise des élections depuis trente ans ou d'un pays qui n'a pas connu de vote libre depuis une décennie. Lorsqu'une note repose sur un modèle de risque générique, un État bien gouverné doté d'une banque centrale solide peut être déclassé au même niveau qu'une kleptocratie. Le marché entend la dégradation et fait payer tout le monde davantage.
C'est ce déficit d'information que l'Agence africaine de notation de crédit, l'AfCRA, est conçue pour combler. Le projet, soutenu par des institutions africaines dont l'Union africaine et Afreximbank, vise à produire des évaluations indépendantes et centrées sur l'Afrique de la solvabilité. Sur le papier, c'est exactement ce dont nous avons besoin. Un continent de 54 pays ne devrait pas confier sa réputation financière à trois firmes dont le souvenir le plus récent de Lagos se résume à un tableur.
Mais voici la vérité inconfortable que les promoteurs de l'AfCRA doivent entendre. Une agence de notation n'est crédible que dans la mesure où ceux qu'elle note ne peuvent pas l'influencer. Une agence africaine capturée par les ministères des Finances, enveloppée dans la loyauté envers l'État et complaisante envers ses amis pour que les prêts continuent d'affluer, serait pire que les firmes occidentales qu'elle remplace. Elle troquerait simplement un maître étranger contre un maître domestique, et l'emprunteur serait trompé dans un accent plus familier.
Considérez les enjeux plus larges. Le conflit alimente le risque de crédit. Dans l'est du Congo, le Groupe d'experts de l'ONU documente depuis des années comment les Forces de défense rwandaises opèrent à l'intérieur du territoire congolais et arment le mouvement M23, que les mêmes experts décrivent comme dépendant du soutien de Kigali. Quand une armée envahissante occupe des provinces riches en minerais, les obligations de l'État envahi ne deviennent pas plus sûres. Les investisseurs intègrent la guerre dans leurs prix, et les Congolais ordinaires la paient par des coûts d'emprunt plus élevés et moins d'écoles. Un système africain de notation crédible devrait pouvoir le dire clairement, et inscrire le rôle de l'agresseur dans ses calculs plutôt que de l'enterrer sous un langage vague sur « l'instabilité régionale ». Si le risque congolais est réel, celui qui vient de l'envahisseur par-delà sa frontière l'est tout autant.
Le continent a des réussites dont il peut s'inspirer. Le Botswana a bâti sa crédibilité sur les revenus du diamant gérés par des institutions transparentes, des règles budgétaires prudentes et un long bilan de respect des droits de propriété et de l'État de droit. Maurice a obtenu une notation d'investissement en traitant sa banque centrale indépendante, sa régulation financière et son environnement des affaires comme des questions sérieuses plutôt que comme des faveurs politiques. Aucun de ces pays n'est parfait, et aucun n'est une utopie. Mais tous deux prouvent que des institutions solides produisent des coûts d'emprunt plus bas, et que la crédibilité se construit, elle ne se décrète pas.
Alors, que doit faire l'AfCRA pour gagner cette crédibilité ? Elle doit publier intégralement sa méthodologie, afin que tout analyste de Nairobi, de Dakar ou de Johannesburg puisse tester ses hypothèses. Elle doit être dirigée par un conseil d'administration indépendant doté de règles claires sur les conflits d'intérêts, et ses analystes doivent être interdits de détenir des postes dans tout gouvernement qu'ils notent. Elle doit refuser d'être une succursale de quelque ministère des Finances que ce soit, et soumettre ses notations à une évaluation indépendante par des pairs, y compris par des universitaires africains et la société civile. Les fonds de pension, les assureurs et les banques régionales de développement ne devraient être encouragés à reconnaître ses notations qu'une fois ces règles en place, et non avant. Le « shopping de notation », où un emprunteur paie pour la note qu'il veut, doit être interdit sans détour.
Les gouvernements africains ont leur propre rôle à jouer, et il n'est pas mineur. Chaque ministre des Finances qui veut une notation crédible doit accepter d'en recevoir une peu flatteuse. Chaque parlement doit exiger le droit d'examiner la charte, les budgets et les nominations au conseil d'administration de l'agence. Chaque banque centrale doit publier les données dont les analystes ont besoin, pour qu'aucune agence n'ait à deviner. La transparence n'est pas un cadeau que les gouvernements font à leurs créanciers. C'est le prix d'être cru.
Et les citoyens ont un rôle qu'aucune institution ne peut remplacer. Demandez à votre député comment le conseil d'administration de l'AfCRA a été choisi. Demandez qui paie ses notations et qui siège dans ses comités. Demandez pourquoi la dette de votre pays est tarifée par des inconnus et pourquoi le gouvernement n'a pas publié ses propres données sur la dette sous une forme qu'une enseignante peut lire. La raison d'être d'une agence de notation est de protéger les gens ordinaires contre les risques cachés. Si cette protection leur est cachée, ce n'en est pas une.
Nous ne demandons pas la charité. Nous demandons un jugement équitable, appliqué selon les mêmes règles à chaque emprunteur, africain ou non. L'Occident nous fait constamment la leçon sur la transparence, la responsabilité et l'État de droit. Voici l'occasion de soumettre le système de notation lui-même à ces valeurs, et de bâtir une alternative africaine qui met en pratique ce que l'Occident ne fait que prêcher.
La question n'est pas de savoir si l'Afrique aura sa propre agence de notation. La question est de savoir si ce sera une vraie agence. Exigez la charte. Exigez la méthodologie. Exigez la liste du conseil d'administration, les règles sur les conflits d'intérêts et les évaluations par les pairs. Si ces documents ne peuvent pas être produits, alors l'AfCRA ne sera qu'un bureau de plus, avec un drapeau africain et une étiquette de prix étrangère. Nous avons assez attendu que d'autres décident de la valeur de notre avenir. Il est temps que nous écrivions nous-mêmes ce prix, de notre propre main, avec notre nom au bas de la signature.
Based on reporting by SAIIA